

Empréstimo Pessoal Negativado
RccTexx
- 4,8
- 689.00 avaliações
- 500.00K
- Downloads
- Free
- Preço
Capturas de tela
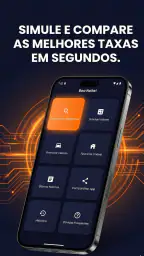
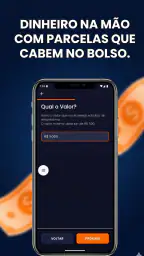
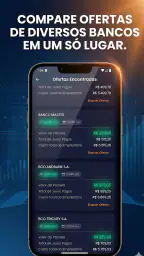
Empréstimo Pessoal Negativado Prós e contras
Prós
- Pode ajudar quem está com o nome negativado a buscar crédito.
- Processo de solicitação feito pelo celular, sem precisar ir a uma agência.
- Permite comparar opções de empréstimo antes de escolher uma proposta.
- A análise pode considerar diferentes perfis financeiros.
- Facilita o acompanhamento das etapas e do status da solicitação.
Contras
- As taxas podem ser mais altas para compensar o maior risco de inadimplência.
- A aprovação não é garantida, mesmo para quem precisa de crédito urgente.
- Algumas ofertas podem incluir tarifas, seguros ou custos adicionais.
- O prazo maior pode aumentar bastante o valor total pago.
- É necessário conferir a política de privacidade antes de enviar dados pessoais.
 Análise por All-app
Quando alguém está com o nome negativado e precisa de dinheiro, a maior dificuldade costuma aparecer antes mesmo da contratação: encontrar opções que façam sentido sem perder horas em páginas confusas. Foi com esse olhar que testei o Empréstimo Pessoal Negativado, um aplicativo de finanças desenvolvido pela RccTexx. A proposta é simples: reunir uma consulta online voltada a empréstimos pessoais para pessoas negativadas, de maneira direta e sem transformar a primeira busca em uma maratona.
Minha impressão geral é que ele funciona melhor como ponto de partida do que como solução financeira completa. O aplicativo é gratuito, tem classificação livre e roda em aparelhos com Android a partir da versão 6.0. Isso facilita o acesso para quem usa um celular mais antigo. Ao mesmo tempo, é importante entender o papel dele: abrir uma possibilidade de consulta não significa aprovação garantida, dinheiro imediato ou condições iguais para todos.
Como o aplicativo se comporta no uso cotidiano
Ao abrir a ferramenta, eu esperaria uma experiência objetiva, e é justamente essa a principal característica percebida. O foco está no empréstimo pessoal, sem tentar misturar orçamento doméstico, investimentos, cartões e outros serviços que costumam deixar aplicativos financeiros carregados. Para quem chegou procurando especificamente crédito para negativado, essa concentração ajuda a reduzir distrações.
O caminho mais sensato é usar o aplicativo em um momento calmo, com seus dados financeiros básicos em mente. Antes de iniciar qualquer consulta, eu recomendo saber quanto você realmente precisa, qual parcela caberia no orçamento e por quanto tempo conseguiria pagar. Sem essas respostas, uma oferta aparentemente acessível pode acabar empurrando o problema para os meses seguintes.
Esse é um detalhe que faz diferença: a ferramenta pode ajudar a localizar uma alternativa, mas não substitui a comparação cuidadosa do custo total. A parcela mensal é apenas uma parte da decisão. Eu observaria juros, tarifas eventualmente apresentadas, prazo, valor final e consequências de atraso. Se a tela mostrar uma proposta, vale fazer uma pausa antes de aceitar qualquer coisa.
Em um cenário comum, imagine uma pessoa que precisa cobrir uma despesa inesperada e já teve o crédito restringido. Ela pode usar o app para descobrir se existe uma possibilidade de consulta, mas deveria entrar com um limite definido. Se a necessidade for pequena, uma parcela longa pode custar mais do que parece. Se a urgência for alta, o risco de clicar rapidamente aumenta. O melhor uso é transformar a consulta em uma etapa de pesquisa, não em uma decisão automática.
O que a proposta resolve bem
O principal acerto está na clareza da intenção. O resumo do aplicativo aponta para empréstimos pessoais destinados a negativados, e a descrição curta reforça essa finalidade. Isso evita que o usuário baixe uma carteira digital esperando encontrar ferramentas de controle financeiro ou uma plataforma bancária completa.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Também considero positivo o acesso gratuito. Não existe uma barreira de preço para começar a consulta, o que é relevante justamente para quem está tentando reorganizar a vida financeira. Ainda assim, gratuito para instalar não quer dizer que um empréstimo seja sem custo. Essa distinção precisa ficar muito clara na cabeça do usuário: o aplicativo pode não cobrar pelo download, enquanto a operação de crédito terá suas próprias condições.
A classificação livre amplia o público que pode instalar a ferramenta, mas eu não trataria isso como indicação de que qualquer pessoa deve contratar. Jovens que ainda dependem de responsáveis, pessoas sem renda estável ou usuários que não conseguem acompanhar vencimentos precisam ter cuidado redobrado. A facilidade de consultar crédito não elimina a responsabilidade de pagar.
Versão atual e sinais de evolução
A versão atual informada é a 22.0.0, um sinal de que o produto passou por várias etapas de desenvolvimento desde seu lançamento em 5 de novembro de 2020. Eu vejo essa evolução como um ponto favorável para a manutenção do aplicativo, especialmente porque ferramentas financeiras precisam continuar funcionando em diferentes aparelhos e sistemas.
O que eu consigo avaliar com segurança é a presença dessa versão atual e a continuidade do produto ao longo do tempo. Não considero correto transformar o número da versão em promessa de recursos específicos. Uma numeração mais alta não garante, por si só, uma experiência perfeita, taxas melhores ou aprovação mais fácil. O que realmente importa é se o fluxo atual permanece compreensível e se as informações exibidas são suficientes para uma decisão responsável.
Para quem já usava versões anteriores, a atualização pode ser importante por compatibilidade e estabilidade. Eu manteria o aplicativo atualizado pela fonte oficial do sistema, evitando arquivos modificados ou instalações de origem desconhecida. Em assuntos financeiros, procurar uma versão “desbloqueada” ou uma promessa de aprovação garantida é um risco desnecessário.
O histórico de presença na loja também ajuda a entender que não se trata de uma ferramenta recém-criada. O app reúne mais de quinhentas mil instalações e mantém uma média de 4,8 entre as avaliações registradas, com cerca de sete mil avaliações. Esses sinais mostram interesse real do público, mas não devem ser confundidos com garantia de que a experiência será igual para cada pessoa. Crédito depende do perfil, da análise e das condições apresentadas em cada consulta.
Como eu usaria sem aumentar o problema
Meu primeiro cuidado seria preparar uma pequena ficha antes de tocar em qualquer opção: renda mensal, despesas fixas, dívidas atuais e valor máximo de parcela. Esse passo parece simples, mas evita que o desejo de resolver uma urgência faça você aceitar um valor acima do necessário. Se a consulta oferecer mais dinheiro do que você precisa, eu não trataria isso como vantagem.
O segundo cuidado seria registrar as condições da proposta antes de sair da tela. Eu anotaria valor solicitado, valor liberado, quantidade de parcelas, vencimento e total a pagar. Se houver uma simulação que possa ser refeita, eu compararia pelo menos dois prazos. Uma parcela menor pode aliviar o mês atual, mas um prazo maior normalmente mantém a dívida por mais tempo e pode elevar o custo total.
O terceiro ponto é separar consulta de contratação. Nem toda tela que parece uma oferta representa aprovação definitiva. Eu leria cada etapa, conferiria o nome da empresa envolvida e verificaria se há cobrança antecipada. Pedido de pagamento antes da liberação do empréstimo é um alerta sério, principalmente quando aparece acompanhado de pressão, promessa de aprovação certa ou ameaça de perder a oportunidade.
Também evitaria preencher dados pessoais em aparelhos compartilhados. Se outra pessoa usa o mesmo celular, eu verificaria se a sessão foi encerrada e se nenhuma informação ficou exposta. Não é preciso transformar o uso em uma operação complicada, mas vale tratar dados financeiros com o mesmo cuidado dado a documentos e senhas.
Onde ele se diferencia das alternativas tradicionais
Comparado a visitar uma agência, conversar com um correspondente ou pesquisar diretamente no aplicativo de um banco, o Empréstimo Pessoal Negativado é mais focado no público que já espera encontrar obstáculos por causa da restrição no nome. Essa especialização pode economizar tempo na pesquisa inicial. Em contrapartida, um banco onde você já recebe salário talvez tenha mais informações sobre seu relacionamento financeiro e possa apresentar condições mais adequadas.
Também existe a alternativa de consultar cooperativas, fintechs e plataformas de comparação. Elas podem oferecer uma visão mais ampla, enquanto este aplicativo parece cumprir melhor o papel de acesso direto a uma busca específica. Se minha prioridade fosse comparar muitas modalidades, eu preferiria uma plataforma mais abrangente. Se eu quisesse apenas verificar uma possibilidade de empréstimo pessoal para negativado, a proposta deste app seria mais conveniente.
Outra diferença está no nível de expectativa. Um aplicativo voltado a esse público pode parecer mais acolhedor para quem foi recusado em outros lugares, mas isso não significa que os juros serão baixos. Na verdade, o risco percebido pela instituição pode influenciar bastante o custo. Por isso, eu usaria a ferramenta junto com outras consultas, nunca como única fonte de decisão.
Limitações que merecem atenção
A maior limitação é que uma consulta não resolve a parte mais difícil: decidir se assumir nova dívida é realmente sustentável. O aplicativo pode tornar o primeiro passo mais acessível, mas não consegue reorganizar automaticamente suas contas nem eliminar compromissos já existentes. Quem está negativado por várias dívidas pode precisar primeiro negociar, cortar despesas ou buscar orientação financeira.
Eu também teria cautela com a expectativa de rapidez. A descrição sugere uma consulta online e direta, mas a velocidade de qualquer análise depende do processo envolvido e do perfil informado. Não contaria com o dinheiro para uma emergência até que todas as etapas estivessem concluídas e as condições fossem claramente apresentadas.
Outra possível dificuldade é a interpretação das ofertas. Usuários acostumados a olhar apenas a parcela podem se confundir com prazos e custos. Nesse ponto, o aplicativo seria mais útil se a apresentação deixasse todas as informações essenciais muito visíveis. Como usuário, eu não avançaria quando o valor final, a instituição responsável ou o calendário de pagamento não estivessem claros.
Há ainda uma limitação prática para quem procura outros produtos. Se você precisa de renegociação de dívida, cartão, antecipação de recebíveis, controle de gastos ou educação financeira, esta não parece ser a escolha principal. A especialização é boa para uma busca objetiva, mas reduz a utilidade para quem quer administrar toda a vida financeira em um só lugar.
Para quem vale a pena e para quem eu indicaria outra opção
Eu recomendaria experimentar o app para quem está pesquisando empréstimo pessoal, tem restrição no nome e quer uma porta de entrada simples para consultar possibilidades. Ele também pode ser útil para quem usa um Android mais antigo, já que o requisito mínimo é acessível, e para quem prefere iniciar a pesquisa pelo celular em vez de procurar atendimento presencial.
Eu seria mais reservado com quem está sem renda previsível. Mesmo que apareça uma oferta, uma parcela fixa pode se tornar pesada quando o dinheiro mensal varia. Também não indicaria usar o aplicativo para financiar compras não essenciais, viagens ou gastos que podem esperar. A situação de negativação já exige prudência; assumir crédito por impulso tende a piorar o quadro.
Para uma pessoa que já possui conta em banco e mantém movimentação regular, comparar primeiro com o próprio banco pode ser melhor. Para quem precisa de um plano para sair das dívidas, uma ferramenta de orçamento ou uma negociação direta pode entregar mais valor. O aplicativo faz sentido quando a pergunta é “existe uma possibilidade de empréstimo pessoal para o meu perfil?”, não quando a pergunta é “como reorganizo toda a minha vida financeira?”.
Privacidade, segurança e leitura das condições
Ao lidar com crédito, eu não forneceria senha bancária, código recebido por mensagem ou informações que não sejam necessárias para a consulta. Também conferiria cuidadosamente a identidade de qualquer empresa apresentada durante o processo. Um nome conhecido na tela não basta: a comunicação precisa ser coerente, sem erros grosseiros, urgência artificial ou cobrança para liberar o valor.
Outra prática útil é fazer capturas de tela das condições, respeitando a segurança do próprio aparelho, ou anotar os dados em um local protegido. Isso ajuda a comparar depois e evita aceitar algo apenas porque a conversa foi rápida. Se os termos mudarem entre a simulação e a contratação, eu pararia para entender o motivo.
Eu também verificaria se o contato posterior ocorre por canais confiáveis. Uma mensagem recebida fora do fluxo esperado pode tentar aproveitar a expectativa criada pelo aplicativo. Nunca enviaria dinheiro para “seguro”, “taxa de cadastro” ou “garantia” sem confirmar diretamente a legitimidade da operação. Em crédito para negativados, a promessa fácil costuma exigir mais desconfiança, não menos.
O que observar nas próximas atualizações
Como a versão atual é a 22.0.0, eu esperaria que futuras atualizações mantivessem o foco em clareza, estabilidade e transparência. Para mim, os sinais mais importantes seriam telas mais explicativas, identificação evidente das instituições envolvidas e apresentação simples do custo total. Recursos novos só seriam realmente úteis se ajudassem o usuário a comparar e decidir melhor.
Eu também observaria se o aplicativo continua funcionando bem em aparelhos antigos, se o fluxo permanece rápido e se as informações não ficam escondidas atrás de etapas desnecessárias. Em uma ferramenta de consulta, pequenas mudanças de interface podem fazer muita diferença: um campo mal explicado ou uma parcela destacada sem o total pode induzir a uma decisão ruim.
O crescimento da base de usuários e a média elevada de avaliações sugerem que muita gente encontra valor na proposta. Ainda assim, eu não usaria popularidade como substituto para leitura de contrato. A melhor atualização possível seria aquela que deixasse o usuário mais consciente do compromisso assumido, e não apenas mais rápido para chegar ao botão de aceitar.
Minha conclusão depois de avaliar a proposta
O Empréstimo Pessoal Negativado cumpre uma função específica: facilitar a busca inicial por crédito pessoal para quem enfrenta restrição no nome. Eu gostei do foco direto, do acesso gratuito e da compatibilidade ampla. A evolução até a versão 22.0.0 mostra um produto que continuou sendo mantido desde seu lançamento, e a quantidade de instalações indica que ele alcançou um público relevante.
Minha recomendação, porém, vem acompanhada de uma condição importante: use-o como ferramenta de pesquisa, não como atalho para ignorar o custo da dívida. Compare prazos, calcule o valor total, confirme quem está oferecendo o crédito e desconfie de qualquer cobrança antecipada. Se a parcela não couber mesmo depois de cortar gastos, a resposta mais segura pode ser não contratar.
Para quem precisa de uma consulta objetiva e quer verificar possibilidades sem pagar para instalar, vale conhecer a ferramenta. Para quem busca organização financeira completa, taxas necessariamente baixas ou uma solução garantida para sair da inadimplência, eu procuraria alternativas complementares. No fim, o maior benefício do aplicativo aparece quando ele ajuda você a pesquisar com calma; o maior risco surge quando a urgência faz você confundir uma possibilidade de consulta com uma solução certa.
Perguntas frequentes
O que é o Empréstimo Pessoal Negativado e quem pode solicitar?
O Empréstimo Pessoal Negativado é uma modalidade de crédito voltada principalmente para pessoas com restrições no CPF ou histórico de inadimplência. Durante a análise, a instituição pode considerar outros fatores além do score, como renda, movimentação financeira e capacidade de pagamento. A aprovação não é garantida e pode variar conforme o perfil do solicitante, as regras da empresa e os documentos apresentados.
Como funciona a análise e quais documentos são necessários?
Depois de preencher a proposta, normalmente é preciso informar dados pessoais, endereço, renda e uma conta bancária para receber o dinheiro. A instituição pode solicitar documento de identificação, comprovante de renda ou outros dados para confirmar a identidade. A análise costuma ser feita de forma digital, mas o prazo e os critérios mudam entre as empresas. Leia atentamente as permissões e a política de privacidade antes de enviar suas informações.
As taxas de juros para negativados são mais altas?
Em muitos casos, sim. Como o risco de inadimplência é considerado maior, o custo total do empréstimo pode ser superior ao de outras modalidades de crédito. Antes de aceitar, confira a taxa mensal, a taxa anual, o Custo Efetivo Total, tarifas, impostos e o valor final das parcelas. Não avalie apenas o valor liberado: compare o total que será pago e verifique se ele cabe com segurança no seu orçamento.
Quanto tempo demora para receber o dinheiro após a aprovação?
O prazo depende da instituição, da conclusão da análise e da confirmação dos dados bancários. Algumas propostas podem liberar o valor no mesmo dia ou em até alguns dias úteis, enquanto outras exigem etapas adicionais de verificação. A aprovação da solicitação não significa necessariamente crédito imediato. Consulte as condições exibidas no aplicativo e confirme se o depósito será feito em uma conta de sua titularidade.
É seguro contratar esse tipo de empréstimo pelo aplicativo?
Pode ser seguro quando o aplicativo pertence a uma instituição legítima, utiliza conexão protegida e apresenta claramente empresa responsável, taxas, contrato e canais de atendimento. Desconfie de promessas de aprovação garantida, juros muito baixos ou pedidos de pagamento antecipado para liberar o crédito. Nunca forneça senhas, códigos de autenticação ou dados bancários em links suspeitos. Baixe o app somente de lojas oficiais e confira avaliações e informações do desenvolvedor.


